Fördermittel für Wohnimmobilien sind öffentliches Geld für ein bestimmtes Verhalten:
bauen, sanieren, selbst einziehen, Denkmal erhalten. Sie kommen in drei Formen — und nur eine davon
ist geschenkt.
Form 1Zuschuss
Wird nicht zurückgezahlt
Echtes Geld, das bleibt — etwa der Tilgungszuschuss der KfW oder ein BAFA-Zuschuss zur
Einzelmaßnahme. Nur diese Form senkt den Preis der Immobilie unmittelbar.
Form 2Zinsverbilligtes Darlehen
Wird zurückgezahlt
Gefördert ist allein der günstigere Zins. Was das wert ist, hängt an Sollzins, Zinsbindung und
tilgungsfreien Jahren. Der Pass rechnet diesen Vorteil nominal aus und zeigt die Rechnung.
Form 3Steuerwirkung
Kommt über die Veranlagung
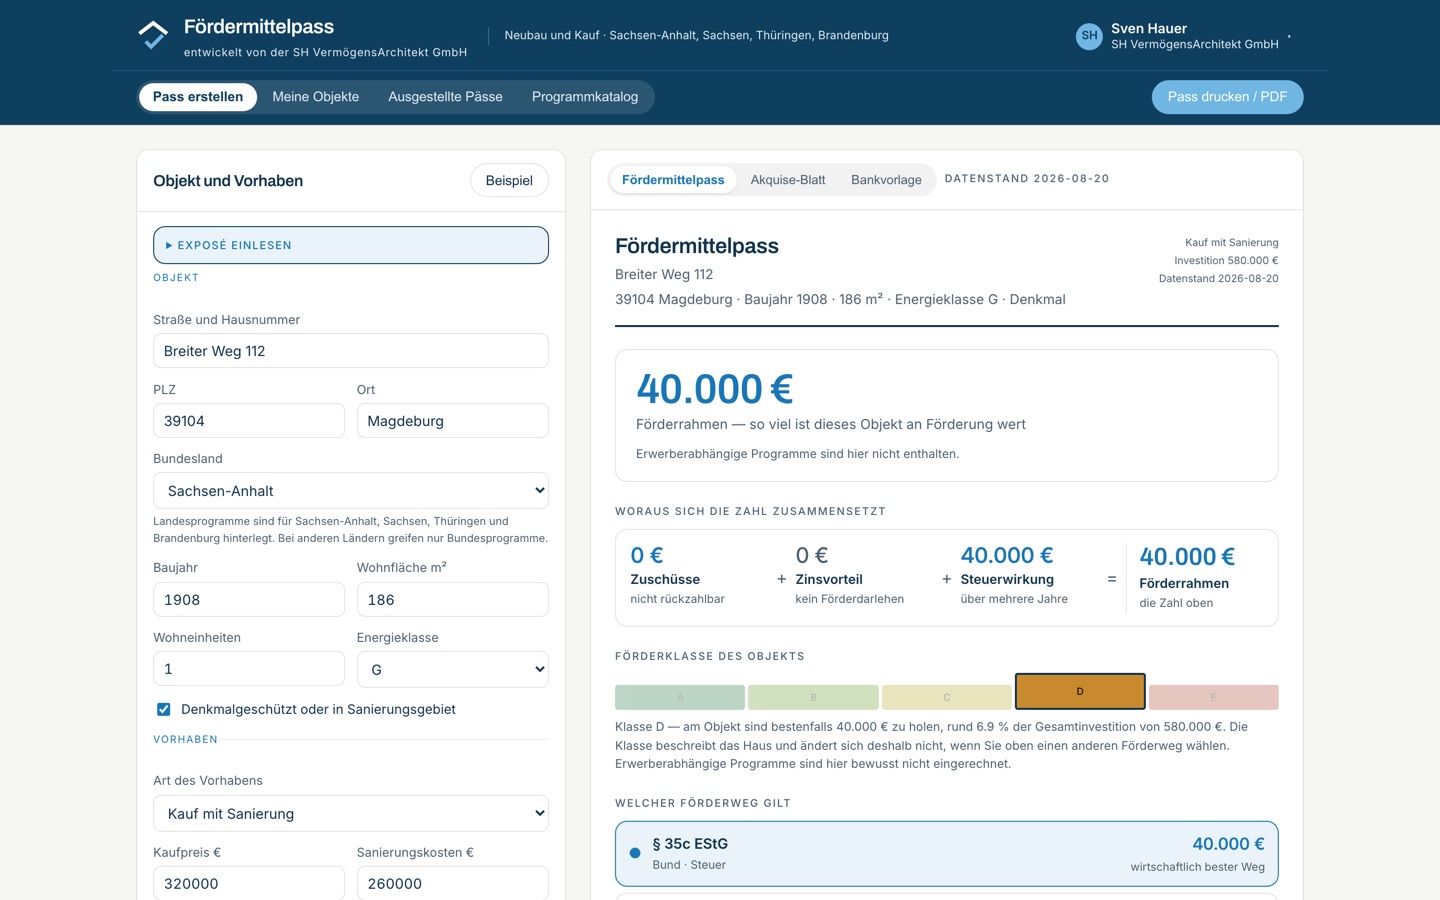
§ 35c EStG, die Denkmalabschreibung nach §§ 7i und 10f EStG. Wirkt erst mit der Steuererklärung,
verteilt über mehrere Jahre — und trägt den Kapitaldienst im ersten Jahr nicht.
Regel 1
Der Antrag muss vor den Vertrag
Fast jede Förderung verlangt, dass der Antrag vor dem Kaufvertrag oder dem Beginn der
Maßnahme gestellt ist. Wer das nach dem Notartermin erfährt, hat den Anspruch verloren — das ist
der häufigste und teuerste Fehler.
Regel 2
Programme schließen einander aus
§ 35c EStG entfällt, sobald für dieselbe Maßnahme BEG-Förderung fließt. Zuschüsse mindern die
Bemessungsgrundlage der Denkmalabschreibung. Man kann die Höchstbeträge deshalb nicht addieren —
man muss die Wege gegeneinander rechnen.
02 — Das Problem
Es gibt Datenbanken. Es gibt keine Antwort.
Wer wissen will, was an einem Haus hängt, findet Programmlisten.
Die Rechenarbeit — welche Töpfe sich addieren und welche sich ausschließen — macht niemand.
Förderdatenbanken
Listen Programme, rechnen nicht
Sie liefern Merkblätter. Was davon auf ein Baujahr 1908 mit Energieklasse G zutrifft, muss
der Berater selbst herausarbeiten.
Förderbanken
Kennen nur die eigenen Töpfe
Die KfW rechnet die Landesmittel nicht mit, die Landesförderbank nicht die Steuerwirkung.
Die Summe sieht niemand.
Exposés
Behaupten, ohne zu beziffern
„Förderfähig“ bewegt keinen Käufer. Eine Zahl schon — sie hebt das Objekt aus der
Vergleichbarkeit heraus.
03 — Was er kann
Fünf Bilder, ein Durchlauf
Alles hier sind Aufnahmen aus dem laufenden Stand, keine Entwürfe.
Anklicken zum Vergrößern — blättern mit den Punkten, den Pfeiltasten oder per Wisch.
Aus einer Rechnung entstehen drei Papiere. Jedes gehört jemand anderem
und beantwortet dessen Frage — nicht unsere.
01
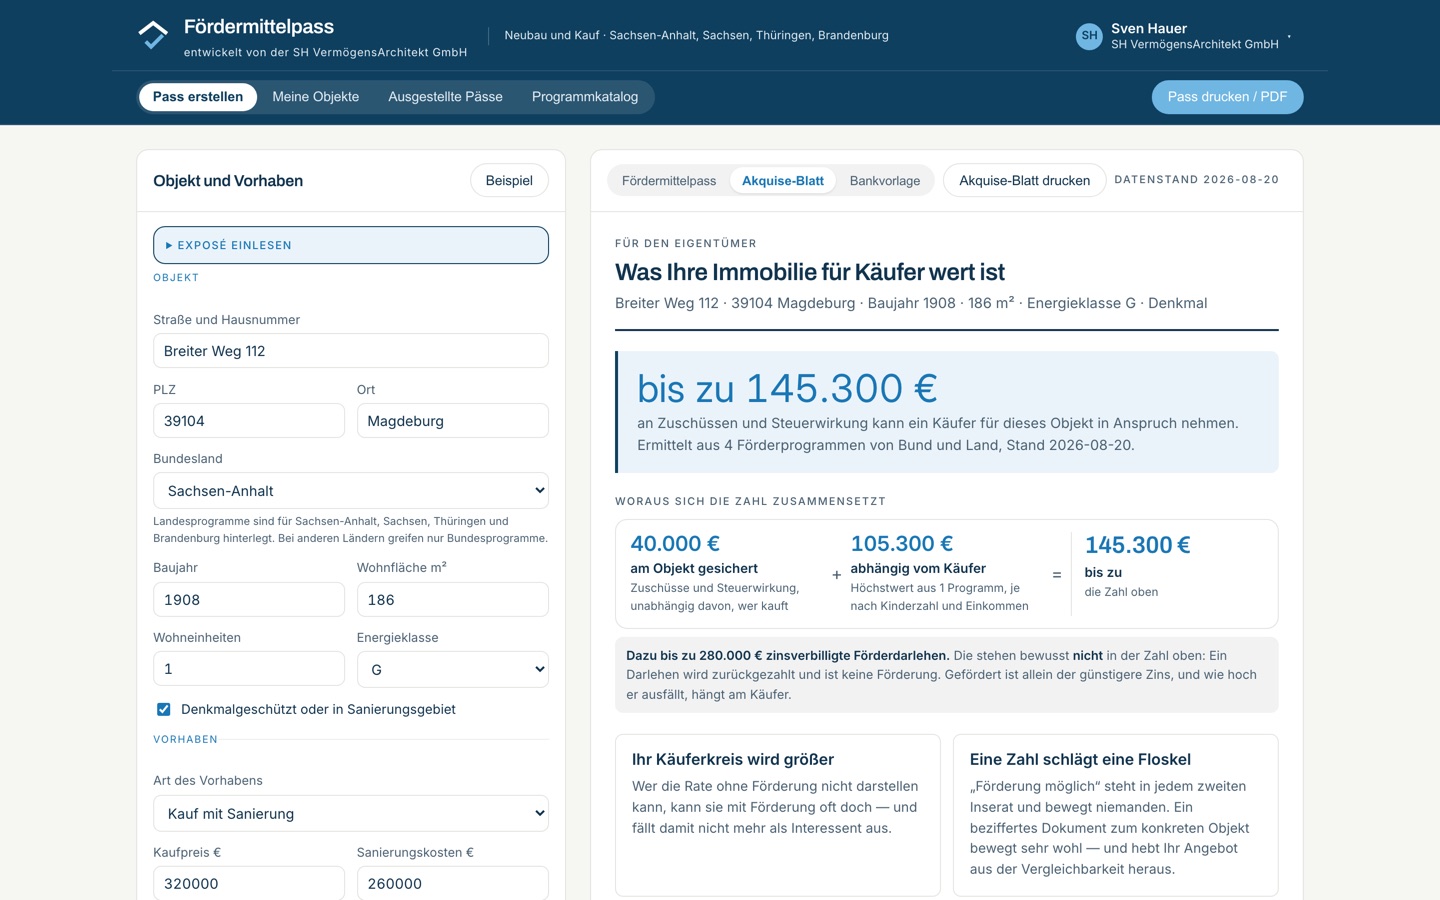
Das Akquise-Blatt gewinnt den AuftragEs sagt dem Eigentümer, was seine Immobilie für Käufer wert ist —
bis zu 145.300 € beim Beispielobjekt, aufgeteilt in das, was am Objekt
hängt, und das, was am Käufer hängt. Kein anderer Makler bringt diese Zahl mit ins Gespräch.
02
Das Inserat schlägt die FloskelEin beziffertes Dokument bewegt, wo „Förderung möglich“ nichts bewegt. Der Käuferkreis wird
größer, weil die Rate ohne Förderung viele ausschließt.
03
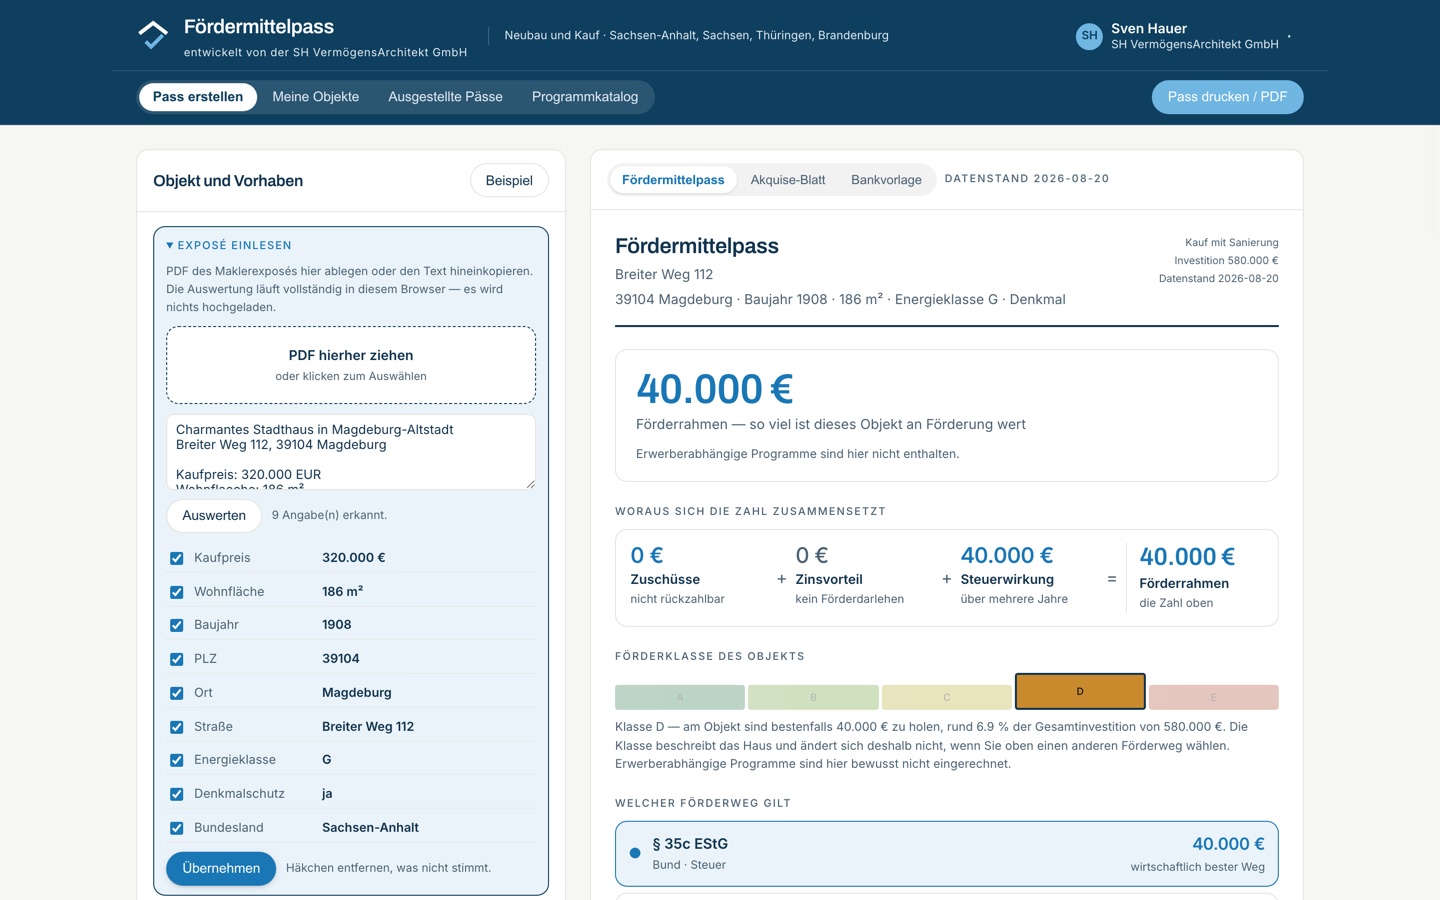
Es kostet keine ArbeitExposé hineinziehen oder den Text einfügen — Adresse, Baujahr, Fläche, Energieklasse,
Denkmalschutz und Kaufpreis liest der Pass selbst heraus. Was er nicht sicher findet, markiert
er, statt es zu raten.
04
Und keine HaftungAuf jedem Blatt steht, dass es eine Orientierung ist und keine Förderzusage, wer es
ausgestellt hat und auf welchem Programmstand es beruht.
01
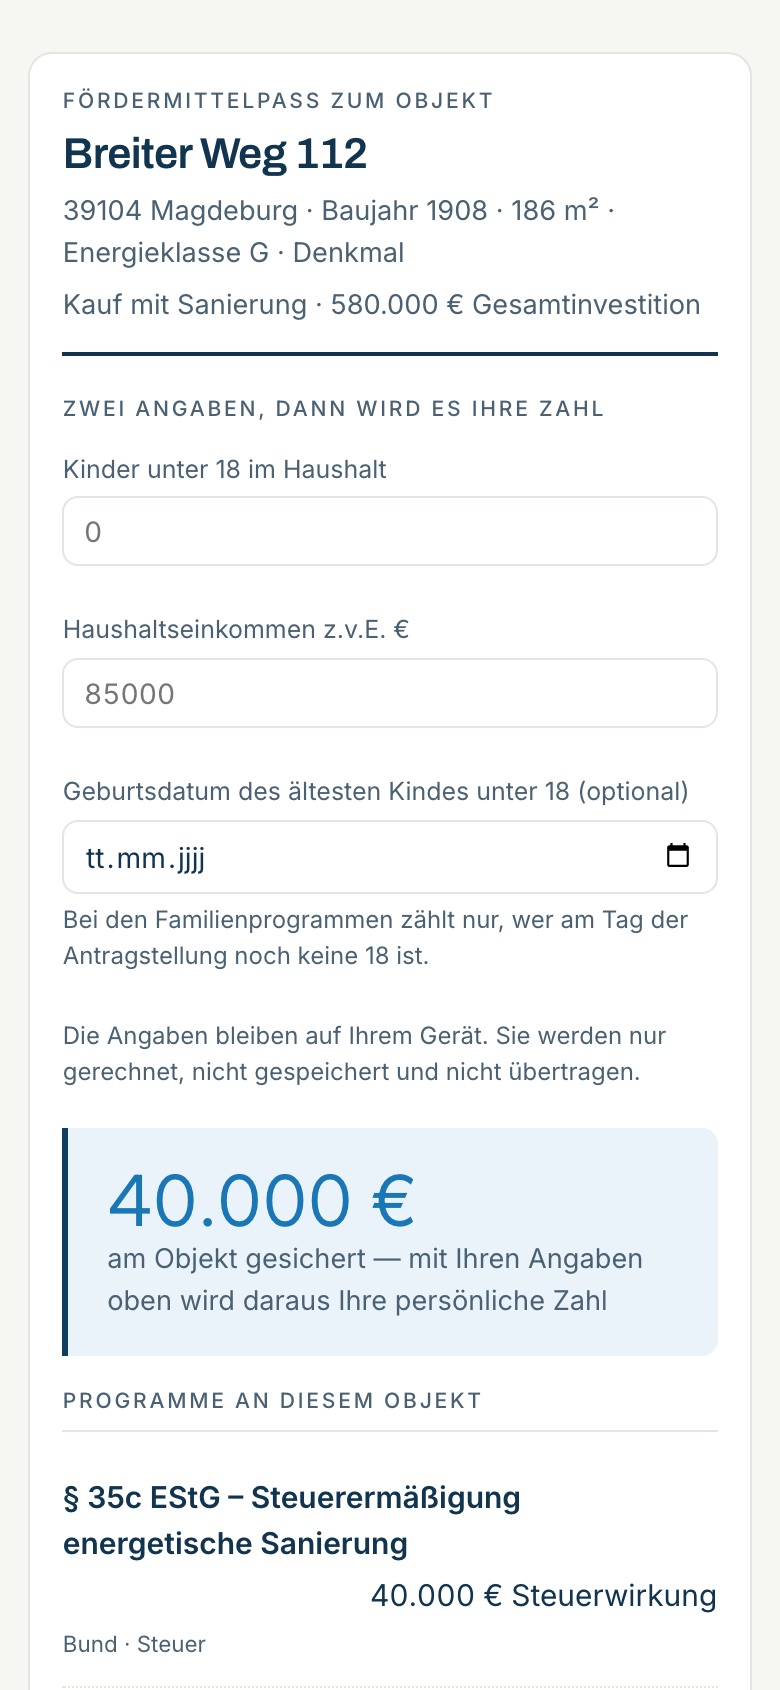
Er bekommt seine eigene ZahlDer QR-Code auf dem Blatt führt ihn auf sein Telefon. Kinderzahl und Einkommen eingeben —
aus der Spannbreite wird ein Betrag für diesen Haushalt.
02
Seine Angaben bleiben bei ihmAlles rechnet im Browser seines Telefons. Es wird nichts übertragen und nichts gespeichert.
03
Er erfährt rechtzeitig, worauf es ankommtDass der Antrag vor den Kaufvertrag gehört, steht im Dokument — solange die Frist noch
zu halten ist.
04
Er sieht auch, was nicht geht„Setzt mindestens ein Kind unter 18 Jahren im Haushalt voraus“ ist eine ehrliche Antwort.
Der Pass zeigt ausgeschlossene Programme mit dem Grund, statt sie wegzulassen.
01
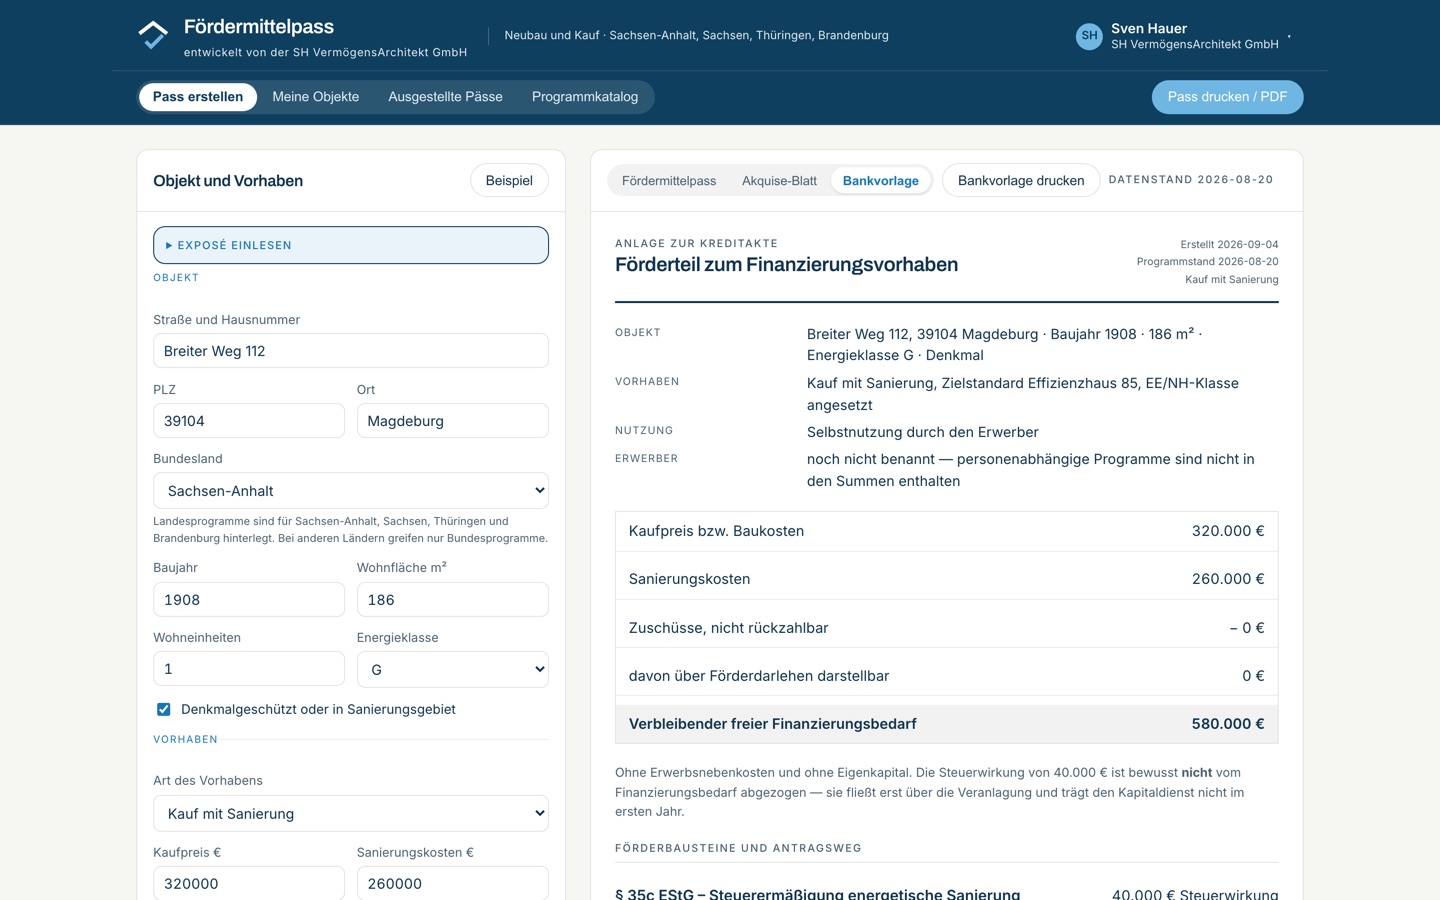
Die Bankvorlage liegt schon in der AkteObjekt, Vorhaben, Kaufpreis, Sanierungskosten, abgezogene Zuschüsse und der verbleibende
freie Finanzierungsbedarf — als Anlage zur Kreditakte, mit Programmstand und Erstelldatum.
02
Der Rechenweg steht dabeiNicht nur das Ergebnis, sondern jede Position mit Programm, Regel und Quelle. Nachvollziehbar
für den, der die Akte prüft.
03
Die Steuerwirkung ist bewusst getrenntSie wird nicht vom Finanzierungsbedarf abgezogen: Sie fließt erst über die Veranlagung und
trägt den Kapitaldienst im ersten Jahr nicht. Genau das erwartet ein Kreditprüfer.
04
Das Gespräch beginnt früherÜber den QR-Code meldet sich der Interessent, während er noch überlegt — nicht erst, wenn
er mit dem Kaufvertrag bei seiner Hausbank sitzt.
05 — Der Unterschied
Was eine Förderdatenbank nicht leistet
Nicht die Programmliste ist das Produkt. Die Rechenarbeit dazwischen ist es.
Datenbank
Zeigt alle Programme, die in Frage kommen.
Fördermittelpass
Rechnet, was sich gegenseitig ausschließt. Er bildet alle widerspruchsfreien Förderwege,
vergleicht sie und weist den wirtschaftlich besten aus — mit dem Abstand zu den übrigen.
Datenbank
Nennt Höchstbeträge.
Fördermittelpass
Trennt, was am Objekt hängt, von dem, was am Käufer hängt. Die Förderklasse beschreibt
das Haus und ändert sich nicht mit dem Interessenten. Was von Kindern und Einkommen abhängt,
steht getrennt daneben.
Datenbank
Nennt „günstige Konditionen“.
Fördermittelpass
Beziffert den Zinsvorteil nominal. Aus dem echten Sollzins des KfW-Konditionenanzeigers
gegen den angesetzten Marktzins, über Zinsbindung und tilgungsfreie Jahre — mit ausgewiesener
Rechnung statt einer Pauschale.
Datenbank
Hat einen Redaktionsstand.
Fördermittelpass
Prüft sich selbst und protokolliert das. Drei Stufen, davon zwei unabhängige Kontrolle.
Jede Änderung ist mit Quelle, Zeitstempel und Ablehnungsgrund nachlesbar.
Datenbank
Liefert ein Suchergebnis.
Fördermittelpass
Liefert ein Dokument. Etwas, das man ausdruckt, ins Exposé legt, dem Eigentümer
hinschiebt und in die Kreditakte heftet.
06 — Zusammenarbeit
Wie die Arbeit mit Maklern und Finanzierern läuft
Der Pass ersetzt keine Beratung. Er bringt die drei Beteiligten zum selben Zeitpunkt
an denselben Zahlenstand — und der Zeitpunkt ist der Punkt.
Makler
Bekommt Zugang, nicht eine Datei
Er legt seine Objekte selbst an, druckt Pass und Akquise-Blatt unter seinem eigenen Namen und
seiner Telefonnummer. Der Aussteller steht auf jedem Blatt — das Dokument bleibt seines.
Finanzierer
Bekommt die Vorarbeit
Die Bankvorlage ist der Förderteil des Finanzierungsantrags, fertig gerechnet und belegt.
Was sonst im Erstgespräch mühsam zusammengetragen wird, liegt vor dem Gespräch vor.
Übergabe
Der QR-Code ist die Brücke
Er sitzt auf dem Blatt, das der Makler verteilt, und führt den Interessenten zur eigenen
Rechnung — und von dort zum Finanzierer, der das Blatt ausgestellt hat.
Verteilung
Über den Makler, nicht gegen ihn
Er verteilt die Dokumente freiwillig, weil sie ihm Aufträge bringen. Niemand muss ihn um
etwas bitten, und niemand tritt zwischen ihn und seinen Kunden.
Zeitpunkt
Vor dem Notartermin
Fast jede Förderung verlangt den Antrag vor dem Kaufvertrag. Genau dann steht der Käufer vor
der Finanzierungsentscheidung — und genau dann hält er das Dokument in der Hand.
Position
Fördermittel beziffert kein Vergleichsportal
Zins und Tilgung vergleicht jeder. Der Förderteil ist der einzige Teil der Finanzierung, den
kein Portal ausrechnet. Wer ihn ausrechnet, führt das Gespräch.
07 — Aktualität
Warum die Zahlen nicht veralten
Förderbedingungen und Zinssätze ändern sich laufend. Deshalb stehen sie nicht im
Programmcode, sondern in einem offenen Katalog — und drei Stufen halten ihn aktuell.
Liest die Seiten der Förderstellen — nur die, die auf einer festen Liste stehen. Archivseiten
sind gesperrt, damit kein alter Stand hereinkommt. Je Programm gibt eine Pflichtfeldliste vor,
was gefunden werden muss: Sollzins, Zinsbindung, Laufzeit, tilgungsfreie Jahre,
Tilgungszuschuss, Einkommensgrenzen, Kinderdefinition.
Ein zweites Modell prüft gegen: Stammt jede Angabe aus einer erlaubten Quelle? Ist die Seite
erreichbar? Fehlen Pflichtfelder? Wurde etwas stillschweigend gelöscht? Bei mehr als einem
Drittel fehlender Pflichtangaben wird abgelehnt, nicht durchgewinkt.
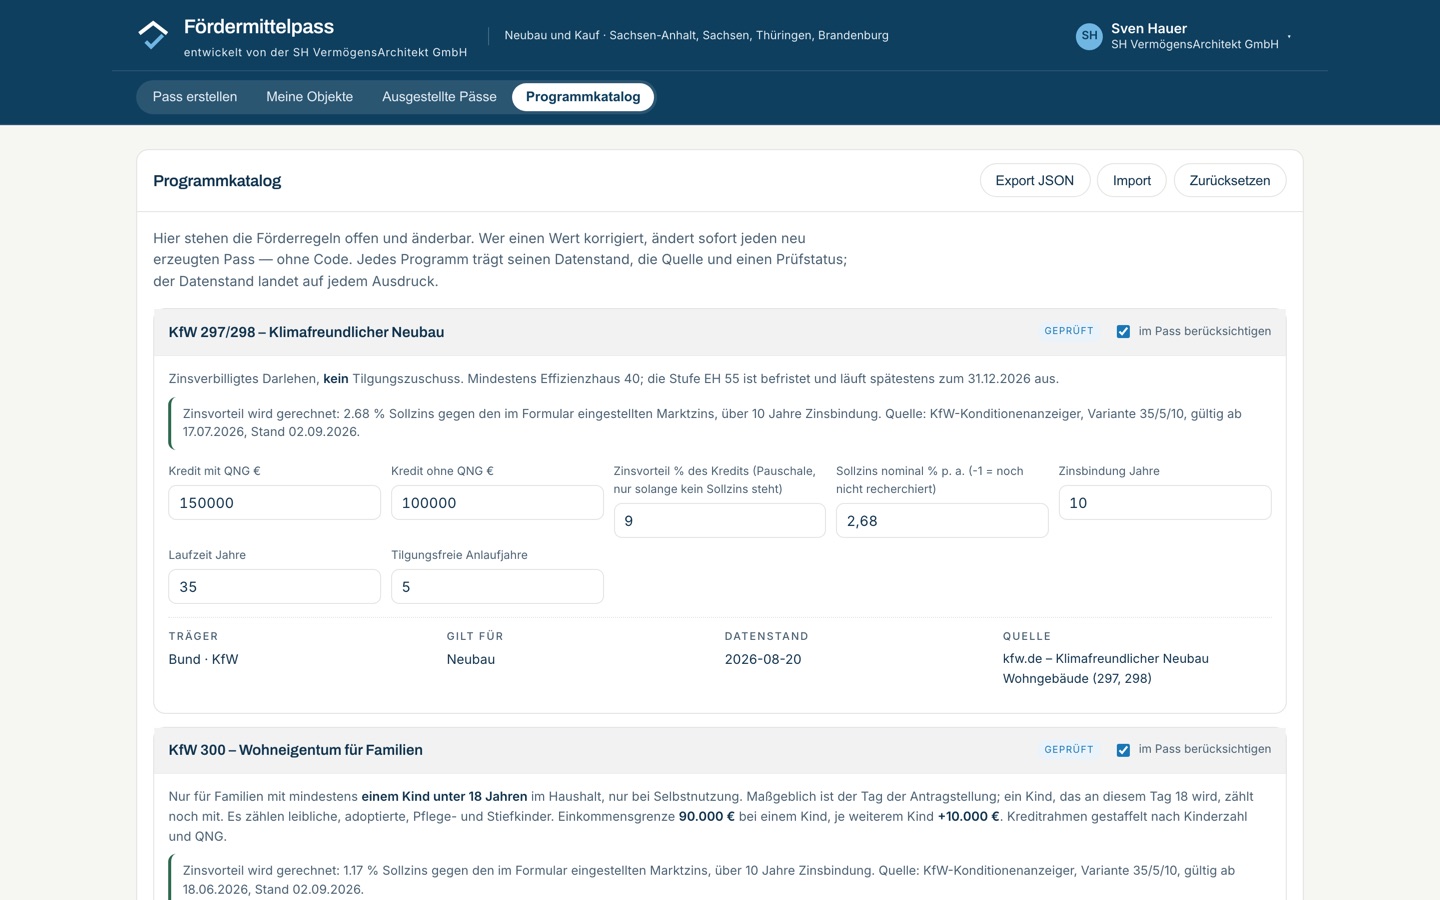
Nichts geht automatisch live. Unter dem betroffenen Wert steht ein Vorschlag mit dem alten
Wert, dem neuen, dem Urteil der Prüfstelle und der Quelle — einzeln annehmbar oder verwerfbar.
Der Programmkatalog ist zugleich der Ort, an dem sich jeder Wert von Hand korrigieren lässt;
der Katalog ist der Bestand, gegen den die Prüfung läuft.
Rhythmus
Zinsen täglich, Richtlinien wöchentlich
Konditionen ändern sich häufiger als Förderrichtlinien, und ein veralteter Zins fällt niemandem
auf. Die acht Darlehensprogramme laufen deshalb täglich, die übrigen vier wöchentlich.
Ein Durchlauf lässt sich jederzeit von Hand anstoßen.
Sicherheit
Nichts verlässt den Rechner
Exposé und Käuferangaben werden im Browser verarbeitet, nicht hochgeladen. Fremde Objektdaten
bleiben beim Makler — Datenschutzargument und Vertriebsargument zugleich.
Betriebskosten
Rund 0,18 $ je Programmprüfung
Gemessen, nicht geschätzt: 0,055 $ für die Recherche, 0,128 $ für die Gegenprobe. Der gewählte
Rhythmus über zwölf Programme kostet rund 22 $ im Monat. Je Programm
greift eine harte Grenze; wird sie überschritten, bricht der Lauf ab und lässt den Bestand
unberührt.
Am besten selbst ansehen
Zwei Minuten am Objekt sagen mehr als diese Seite.
Kaufpreis ändern, ein Kind eintragen, das Exposé hineinziehen — die Zahlen bewegen sich sofort.
Und der QR-Code unten im Pass lässt sich mit dem Telefon scannen.